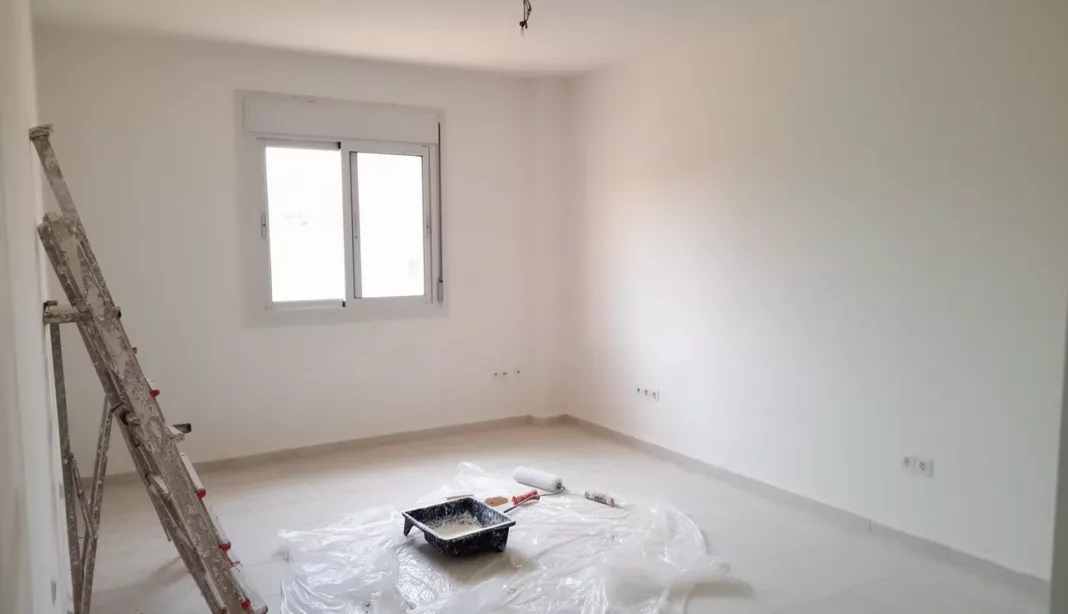

Repeindre, refaire une cuisine, reprendre une salle de bain : les locataires et propriétaires de logements publics ont désormais un crédit dédié. La Banque nationale d’Algérie (BNA) lance « Dari Tahyia », un prêt réservé aux bénéficiaires de logements AADL, LPP et LPL, qui peut atteindre 2 millions de dinars.
Qui peut en profiter ?
Le crédit vise les titulaires d’un logement AADL, LPP ou LPL. Leur conjoint, leurs ascendants et leurs descendants peuvent aussi le demander, ce qui permet par exemple à un fils salarié de financer les travaux chez ses parents.
Les conditions restent classiques :
- être de nationalité algérienne et résider en Algérie ;
- avoir moins de 75 ans ;
- justifier d’un revenu stable, au moins égal au SNMG ;
- avoir la capacité juridique de contracter un emprunt.
Point important pour les attributaires AADL qui n’ont pas encore leur acte : la BNA ne réclame pas de titre de propriété. La décision d’attribution et le procès-verbal de remise des clés suffisent.
Montant, taux et durée
| Paramètre | Dari Tahyia (BNA) |
|---|---|
| Montant | de 500 000 à 2 000 000 DA |
| Part financée | jusqu’à 90 % du devis, 100 % pour les moins de 40 ans |
| Taux annuel | 7 % pour les épargnants, 7,25 % pour les autres |
| Durée | jusqu’à 60 mois |
| Frais de dossier | 2 000 DA hors TVA |
| Remboursement anticipé | possible, avec une indemnité de 4 % du capital restant |
Les mensualités démarrent le mois qui suit le déblocage. La durée exacte dépend de la capacité de remboursement et de l’âge de l’emprunteur. Les moins de 40 ans peuvent faire financer la totalité du devis. Les autres devront mettre au moins 10 % de leur poche.
Combien ça coûte vraiment ?
Prenons un exemple simple. Pour 1 million de dinars empruntés sur 60 mois au taux de 7 %, la mensualité tourne autour de 19 800 DA, soit un coût total des intérêts d’environ 188 000 DA. Ce calcul est indicatif, hors assurance et frais : seule la simulation faite en agence fait foi.
Concrètement, ce n’est pas un crédit bon marché. Il n’a rien à voir avec les taux bonifiés à 1 % ou 3 % réservés à l’achat ou à la construction d’un logement, que nous détaillons dans notre guide du crédit immobilier. Sa vraie force est ailleurs : la rapidité et l’absence d’hypothèque.
Les documents à fournir
- la demande de financement, sur le modèle de la BNA ;
- une pièce d’identité en cours de validité, un extrait de naissance, une fiche familiale et un certificat de résidence ;
- une attestation de travail récente et, pour les salariés, les trois dernières fiches de paie ;
- les relevés de compte bancaire ou postal des douze derniers mois ;
- la décision d’attribution du logement et le PV de remise des clés ;
- un devis estimatif des travaux, établi par un bureau d’études agréé par la banque.
Ce dernier point mérite attention. Un simple devis d’artisan ne suffit pas : il faut passer par un bureau d’études reconnu par la BNA, ce qui ajoute un coût et un délai. Une fois le dossier complet, la banque s’engage à répondre sous huit jours.
Quels travaux sont concernés ?
Le prêt couvre l’aménagement et la rénovation intérieure : peinture, réfection d’une pièce, revêtements, cuisine ou salle de bain. Pour les travaux plus lourds, comme une extension ou une construction, d’autres formules existent, présentées dans notre page sur le crédit construction. Et si vous rénovez un logement ancien acheté sur le marché libre, les autorisations et la TVA réduite à 9 % sont expliquées dans notre guide de la rénovation.
Pour les nouveaux attributaires AADL 3 qui recevront leurs clés dans les prochaines semaines, l’offre tombe plutôt bien : les appartements sont livrés avec des finitions de base, et beaucoup de familles prévoient déjà des travaux avant d’emménager.
Source : BNA.